Niumlaitormiotfoun
Effizienzgrenze

Eckpunktlösungen in der Mittelwert-Varianz-Optimierung erkennen und methodisch einordnen

Niumlaitormiotfoun Redaktion 18. November 2026

Der häufigste Fehler im Umgang mit Eckpunktlösungen ist kein Rechenfehler — es ist ein Interpretationsfehler. Das Modell signalisiert eine Grenze seiner Belastbarkeit, und der Analyst liest daraus eine Handlungsempfehlung.

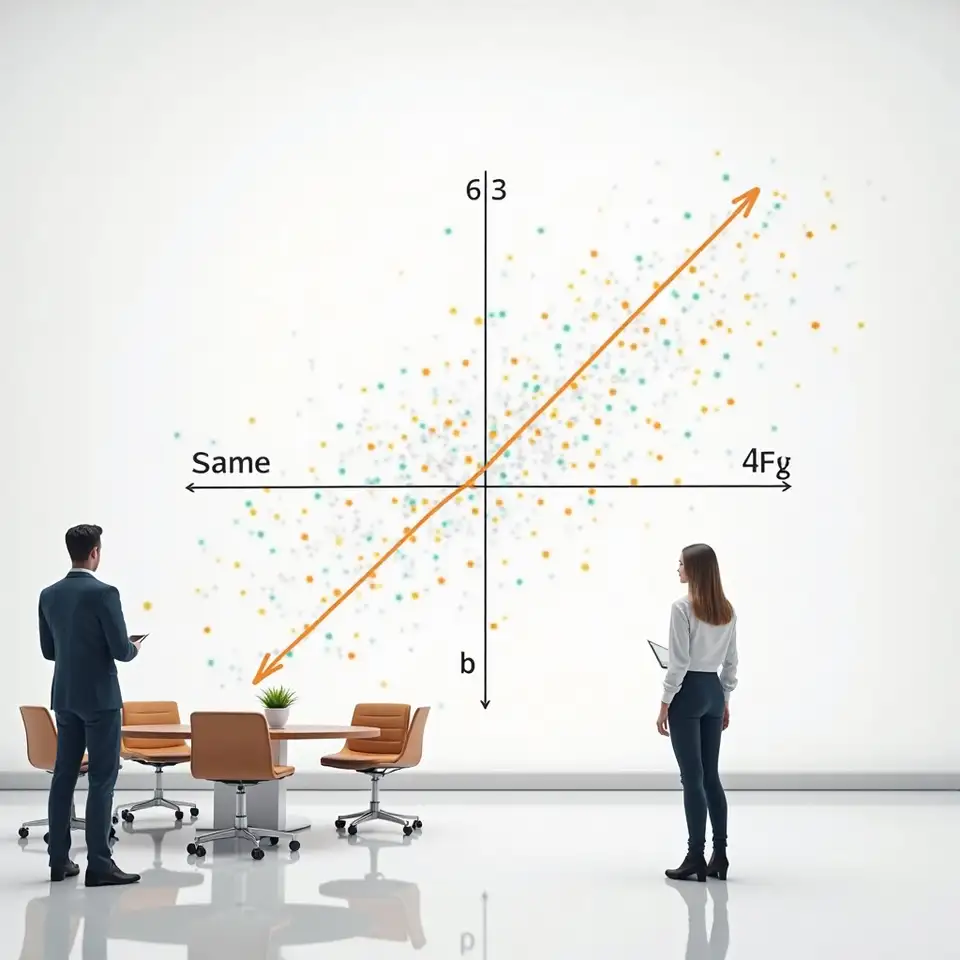
Grafische Darstellung der Effizienzgrenze mit Eckpunkten
Eckpunkte der Effizienzgrenze als Sensitivitätssignale

Die Effizienzgrenze ist keine glatte Kurve im mathematischen Sinne — sie ist stückweise linear. Zwischen je zwei Eckpunkten bleibt die Zusammensetzung des optimalen Portfolios konstant; an einem Eckpunkt tritt eine Anlageklasse ein oder verlässt das Portfolio. Diese Struktur ist kein Darstellungsproblem, sondern eine inhärente Eigenschaft der quadratischen Optimierung mit linearen Nebenbedingungen. Das Kritische daran: An jedem Eckpunkt ist das Optimierungsergebnis besonders sensitiv gegenüber kleinen Parameteränderungen. Eine minimale Verschiebung der erwarteten Rendite einer Anlageklasse kann dazu führen, dass ein Eckpunkt überschritten wird und sich die Portfoliozusammensetzung diskontinuierlich ändert. Analysten, die das nicht wissen, stehen vor einem scheinbar willkürlichen Modellverhalten — und suchen den Fehler an der falschen Stelle. Das Verständnis der stückweise linearen Struktur der Effizienzgrenze ist daher kein theoretisches Detail, sondern eine praktische Voraussetzung für die sachgemäße Interpretation von Optimierungsergebnissen.

Parameterstörungsanalyse an professionellem Analysearbeitsplatz
Parameterperturbation als Diagnoseschritt an Eckpunkten

Ein strukturierter Diagnoseansatz beginnt damit, die Eckpunkte der Effizienzgrenze explizit zu identifizieren und anschließend gezielt zu testen, wie sensitiv das Optimierungsergebnis in ihrer Nähe reagiert. Dazu werden die Eingabeparameter systematisch in kleinen Schritten variiert — typischerweise die erwarteten Renditen jeder Anlageklasse um plus und minus zwanzig Basispunkte — und die resultierenden Gewichtsveränderungen aufgezeichnet. Portfolios, die sich nahe einem Eckpunkt befinden, zeigen bei dieser Analyse charakteristische Sprünge: Eine Anlageklasse verlässt das Portfolio vollständig, während eine andere unverhältnismäßig stark zunimmt. In einem dokumentierten Fallbeispiel mit acht Anlageklassen führte eine Renditeanpassung von fünfzehn Basispunkten bei einer einzigen Anlageklasse dazu, dass das Optimierungsergebnis von einem Eckpunkt zum nächsten sprang — mit einer resultierenden Gewichtsveränderung von siebenundzwanzig Prozentpunkten bei einer anderen Anlageklasse, die selbst gar nicht verändert worden war. Diese Diagnose ist methodisch einfach durchzuführen und sollte fester Bestandteil jedes Optimierungsworkflows sein.

Regularisierungsparameter und Gewichtsgrenzen in Optimierungsmodell
Regularisierung als Reaktion auf Eckpunktsensitivität

Sobald Eckpunktlösungen als Stabilitätsproblem erkannt sind, stellt sich die Frage, wie damit methodisch umzugehen ist. Ein verbreiteter Ansatz ist die Einführung expliziter Gewichtsbeschränkungen — Mindest- und Höchstgewichte für einzelne Anlageklassen. Das ist wirksam, aber oft willkürlich: Wer sagt, dass eine Obergrenze von zwanzig Prozent ökonomisch begründet ist und nicht nur ein Mittel zur Unterdrückung unangenehmer Modellempfehlungen? Eine methodisch sauberere Alternative ist die Verwendung von Regularisierungsverfahren, die das Optimierungsproblem selbst modifizieren. Der L2-Regularisierungsansatz etwa fügt der Zielfunktion einen Term hinzu, der konzentrierte Gewichte bestraft — ähnlich dem Shrinkage-Prinzip auf Kovarianzebene, aber angewendet auf die Gewichtsebene. In einem Vergleich mit einem Datensatz aus zehn Anlageklassen reduzierte dieser Ansatz die Anzahl der Eckpunkte auf der Effizienzgrenze erheblich und führte zu Allokationen, die über einen breiten Parameterbereich stabil blieben, ohne dass explizite Obergrenzen notwendig waren.

Konzentrationsmessung und Diversifikationsindex im Portfolio-Dashboard
Konzentrationsmasse als Qualitätsindikator für Allokationen

Eckpunktlösungen gehen häufig mit hoher Portfoliokonzentration einher — wenige Anlageklassen tragen den Großteil des Gewichts, während viele andere auf null fallen. Diese Konzentration lässt sich quantitativ erfassen, etwa durch den Herfindahl-Hirschman-Index der Portfoliogewichte oder durch die effektive Anzahl der Anlageklassen als reziproken Wert der Summe der quadrierten Gewichte. Ein hoch konzentriertes Portfolio, das sich nahe einem Eckpunkt befindet, kombiniert zwei Risikoquellen: methodische Sensitivität und fehlende Streuung. In einem Fallbeispiel aus einem institutionellen Analyseprozess wurden zwei Allokationen verglichen, die denselben erwarteten Nutzen erzielten. Die erste wies eine effektive Klassenanzahl von zwei Komma drei auf, die zweite von sechs Komma acht. Bei einer anschließenden Perturbationsanalyse zeigte die konzentriertere Allokation Gewichtssprünge von bis zu dreißig Prozentpunkten, die diversifiziertere dagegen weniger als acht. Konzentrationsmasse sollten daher nicht nur als Risikoindikator, sondern auch als methodisches Qualitätsmerkmal in den Analyseprozess integriert werden.

Fallstudie zur Rückwärtsprüfung historischer Allokationen
Historische Fallstudie zu Eckpunktinstabilität über Marktphasen

Eckpunktinstabilität ist kein theoretisches Phänomen — sie manifestiert sich in dokumentierten Analysefehlern. In einer strukturierten Rückbetrachtung wurden Optimierungsergebnisse aus verschiedenen Marktphasen der vergangenen zwei Jahrzehnte systematisch auf Eckpunktlösungen untersucht. Das Ergebnis war eindeutig: In Phasen erhöhter Volatilität und veränderter Korrelationsstrukturen — etwa während ausgeprägter Marktverwerfungen — sprangen Optimierungsergebnisse besonders häufig zwischen Eckpunkten. Allokationen, die in ruhigen Perioden stabil wirkten, erwiesen sich in turbulenten Phasen als hochsensitiv, weil die zugrundeliegenden Parameterkonstellationen sich rasch und diskontinuierlich veränderten. Dieser Befund hat eine direkte praktische Konsequenz: Die Robustheit einer Optimierungsmethode sollte nicht nur unter durchschnittlichen Marktbedingungen, sondern explizit in Stressphasen getestet werden. Wer seine Methode nur für gute Zeiten validiert hat, hat sie im Wesentlichen nicht validiert.

Dokumentierter Analyseworkflow mit strukturierten Prozessschritten
Strukturierter Workflow für den Umgang mit Eckpunktlösungen

Ein methodisch sauberer Umgang mit Eckpunktlösungen lässt sich in einen vierstufigen Analyseworkflow übersetzen. Im ersten Schritt wird die Effizienzgrenze berechnet und die Eckpunkte werden explizit identifiziert und dokumentiert. Im zweiten Schritt wird das Zielportfolio relativ zu den benachbarten Eckpunkten verortet: Wie nahe liegt es an einem Übergang, und wie groß ist die Parameterverschiebung, die einen Sprung auslösen würde? Im dritten Schritt wird eine systematische Perturbationsanalyse durchgeführt, deren Ergebnisse quantitativ und grafisch aufbereitet werden. Im vierten Schritt wird auf Basis dieser Diagnose entschieden, ob Regularisierungsmaßnahmen — Gewichtsgrenzen, Shrinkage, Resampling — notwendig sind, und falls ja, welche. Dieser Workflow ist keine Garantie für stabile Allokationen, aber er macht methodische Risiken sichtbar und dokumentierbar. In regulierten Analyseprozessen in der Schweiz ist diese Transparenz nicht nur analytisch wertvoll, sondern auch eine Anforderung an professionelle Sorgfalt.

Eckpunktlösungen sind keine Modellfehler — sie sind Hinweise. Wer sie lesen kann, versteht, wo sein Optimierungsmodell aufhört, verlässlich zu sein, und wo die eigentliche Analysearbeit erst beginnt.

Hinweis zur Cookie-Nutzung

Diese Website verwendet Cookies, um den Betrieb sicherzustellen und die Nutzung anonymisiert zu analysieren. Nicht notwendige Cookies werden nur mit Ihrer Einwilligung gesetzt.

Technisch notwendige Cookies

Diese Cookies sind für den grundlegenden Betrieb der Website erforderlich und können nicht deaktiviert werden.

Analytische Cookies

Ermöglichen die anonymisierte Erfassung von Nutzungsstatistiken zur Verbesserung der Website-Qualität und Benutzerfreundlichkeit.

Präferenz-Cookies

Speichern Einstellungen des Nutzers wie Sprachpräferenzen für eine verbesserte Nutzungserfahrung bei Folgebesuchen.